Domain brandschutzputze.de kaufen?
Wir ziehen mit dem Projekt
brandschutzputze.de um.
Sind Sie am Kauf der Domain
brandschutzputze.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brandschutzputze.de kaufen?
Was bedeutet umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerbefreite Leistung handelt, wie medizinische Dienstleistungen oder Bildungseinrichtungen. Unternehmen, die umsatzsteuerfrei agieren, müssen keine Umsatzsteuer an das Finanzamt abführen, dürfen jedoch auch keine Vorsteuer geltend machen. Es ist wichtig, die genauen Vorschriften und Bedingungen für die Umsatzsteuerfreiheit zu beachten, um keine steuerlichen Verstöße zu begehen. In einigen Fällen kann es sich lohnen, umsatzsteuerfrei zu agieren, um Wettbewerbsvorteile zu erlangen oder die Preise für Kunden attraktiver zu gestalten. **
Was ist umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise für bestimmte medizinische Leistungen, Bildungsdienstleistungen oder Versicherungen gelten. Unternehmen, die umsatzsteuerfreie Leistungen erbringen, sind in der Regel nicht berechtigt, die Vorsteuer aus ihren Einkäufen geltend zu machen. Es ist wichtig, die genauen Bestimmungen für die Umsatzsteuerfreiheit zu beachten, da diese je nach Land und Art der Leistung variieren können. Unternehmen sollten sich daher rechtzeitig über die steuerlichen Vorschriften informieren, um Fehler zu vermeiden. **

Ähnliche Suchbegriffe für Umsatzsteuerfrei
Top-Angebote
Produkte zum Begriff Umsatzsteuerfrei:
-
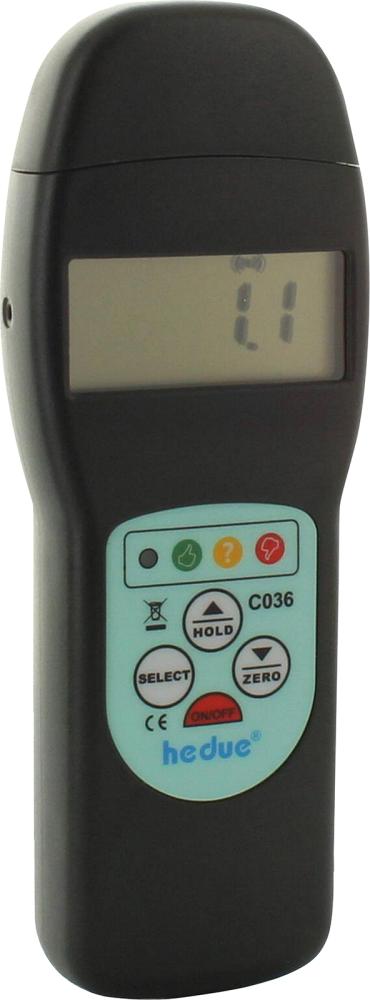
Feuchtigkeitsmessgerät für Holz und BaustoffeDieses Messgerät dient zur Bestimmung der Feuchtigkeit von Baustoffen wie Holz, Beton oder Estrich. Es kann auf zweierlei Art messen: durch Leitfähigkeitsmessung, wobei eine Nadel in das Messgut eingeführt wird, oder mittels einer beschädigungslosen Sucherfunktion, die besonders für große Flächen geeignet ist. Die Feuchte wird auf der LED-Anzeige in Prozent nach dem Ampelprinzip angezeigt: grün = trocken, gelb = bedenklich, rot = kritisch. Je nach Material lassen sich die Ampelwerte frei einstellen. Das Gerät verfügt über einen Messwertspeicher und eine kleine Datenbank mit Standardwerten für alle gängigen Baustoffe.187,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
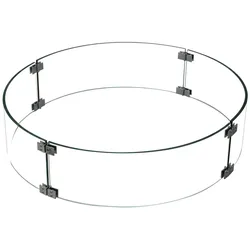
Elementi Feuerschutz Glasumrandung,transparent,Dekorative Glasumrandung als Feuer- und WindschutzMit der Glasumrandung verkleiden Sie dekorativ Ihre Brenneinheit der Feuerstelle. Die Glasumrandung schützt vor Funkenflug bei Wind. Die einzelnen Glas-Elemente sind mit Edelstahlverbinder befestigt. Passend für die Feuerstelle Ätna (ELE00005).Gewicht ca. 3 kgMaße ca. ø 76,6 x H 18 cmFür eine angenehme Atmosphäre271,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brandschutz-WegweiserBrandschutz-Wegweiser , Der "Brandschutz-Wegweiser" richtet sich an Brandschutzplaner, Bauleiter, Feuerwehren, Facility Manager und Brandschutzbeauftragte. Sowohl Neueinsteigern, als auch erfahrenen Fachleuten und Experten bietet er einen Überblick über die wesentlichen rechtlichen, technischen und organisatorischen Aspekte des technischen Brandschutzes und er unterstützt sie bei der Auswahl und nachhaltigen Auslegung der Brandschutzsysteme. Das Buch beginnt mit einer Einführung in das Konzept des integralen Brandschutzes. Es folgt eine umfassende Darstellung der Grundlagen der Brandmeldetechnik, einschließlich der Funktionsweise von Meldern und Brandmelderzentralen. Weitere Kapitel thematisieren Rauchschutzanlagen, Alarmierung und Evakuierung, automatische Löschsysteme sowie Informations- und Gefahrenmanagement. Der "Brandschutz-Wegweiser" bietet zudem eine Zusammenfassung der für den Brandschutz relevanten Normen und Richtlinien (EN 54, DIN VDE 0833, VdS 2095), Symbole und Fachbegriffe sowie Tabellen mit Stoffwerten und Brennstoffklassen. Für die 3. Auflage wurde das Buch deutlich aktualisiert und erweitert. Unter anderem enthält es neue Abschnitte oder Aktualisierungen zum Wirksamkeitsnachweis von Brandschutzmaßnahmen, zum Rauchabzug und zur Sprachalarmierung, zu Brandschutzmanagement, Building Information Modeling, der Feuerwehrperipherie und der IT-Sicherheit. Auch die Hinweise zu Normen und Richtlinien wurden auf den aktuellen Stand gebracht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20160803, Auflage: 16003, Auflage/Ausgabe: 3. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: 140 farbige Abbildungen, 44 schwarz-weiße Tabellen, Keyword: Arbeitsschutz u. Arbeitssicherheit; Architektur; Bauingenieur- u. Bauwesen; Bautenschutz u. Bausanierung; Brandschutz; Chemie; Gebäudeausrüstung u. -management; Gebäudeunterhaltung, Dienstleistungen; Gesundheits- u. Sozialwesen; Nachhaltiges Bauen; Sicherheitsmanagement; Spezialthemen Architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Brand - Brandschutz, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 172, Höhe: 23, Gewicht: 830, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Bis wann umsatzsteuerfrei?
Die Umsatzsteuerfreiheit gilt in der Regel für Unternehmen, die unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Diese Regelung besagt, dass Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich maximal 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Bis zu diesem Betrag müssen sie keine Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, den Umsatz regelmäßig zu überprüfen, da bei Überschreiten der Grenzen die Umsatzsteuerpflicht wieder greift. Unternehmen, die die Kleinunternehmerregelung in Anspruch nehmen, sind außerdem von der Vorsteuerabzugsberechtigung ausgeschlossen. Daher sollten sie sorgfältig abwägen, ob die Umsatzsteuerfreiheit für sie vorteilhaft ist. **
-
Ist ein Rechtsanwalt umsatzsteuerfrei?
Ist ein Rechtsanwalt umsatzsteuerfrei? Rechtsanwälte sind grundsätzlich von der Umsatzsteuer befreit, da ihre Leistungen als freiberufliche Tätigkeit gelten. Dies gilt jedoch nur für ihre eigentliche anwaltliche Tätigkeit, nicht für zusätzliche Dienstleistungen wie beispielsweise Beratungen in wirtschaftlichen oder steuerlichen Angelegenheiten. Es ist wichtig, dass Rechtsanwälte ihre Leistungen klar voneinander abgrenzen, um die Umsatzsteuerbefreiung nicht zu gefährden. In einigen Fällen kann es jedoch Ausnahmen geben, daher ist es ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden. **
-
Welche Berufe sind umsatzsteuerfrei?
"Welche Berufe sind umsatzsteuerfrei?" In Deutschland sind bestimmte Berufe von der Umsatzsteuer befreit, wenn sie unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Dazu zählen beispielsweise freiberufliche Tätigkeiten wie Ärzte, Rechtsanwälte, Steuerberater, aber auch Künstler und Journalisten. Diese Berufe dürfen im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr einen Umsatz von 50.000 Euro nicht überschreiten, um von der Umsatzsteuer befreit zu sein. Es ist wichtig, dass die Umsatzgrenzen regelmäßig überprüft werden, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin angewendet werden kann. **
-
Ist Porto immer umsatzsteuerfrei?
Ist Porto immer umsatzsteuerfrei? Die Umsatzsteuer auf Porto hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort, von dem aus die Sendung versendet wird und dem Bestimmungsort. In einigen Fällen kann Porto umsatzsteuerfrei sein, wenn es sich um eine steuerfreie Lieferung handelt, zum Beispiel bei internationalen Sendungen außerhalb der EU. Es ist wichtig, die jeweiligen steuerlichen Vorschriften zu beachten, um sicherzustellen, dass die richtige Umsatzsteuer auf Porto berechnet wird. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Experten zu wenden, um mögliche Fehler zu vermeiden. **
Wann ist eine Rechnung umsatzsteuerfrei?
Eine Rechnung ist umsatzsteuerfrei, wenn die erbrachte Leistung gemäß dem Umsatzsteuergesetz von der Umsatzsteuer befreit ist. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerfreie Leistung nach § 4 UStG handelt, wie beispielsweise Bildungsleistungen oder bestimmte Finanzdienstleistungen. Auch bei innergemeinschaftlichen Lieferungen oder Ausfuhrlieferungen kann die Rechnung umsatzsteuerfrei sein. Es ist wichtig, dass die Voraussetzungen für die Umsatzsteuerbefreiung genau geprüft und eingehalten werden, um keine steuerlichen Risiken einzugehen. **
Ist gebrauchte Ware aus Japan zoll- und umsatzsteuerfrei?
Nein, gebrauchte Ware aus Japan ist nicht automatisch zoll- und umsatzsteuerfrei. Die Einfuhrbestimmungen und -gebühren variieren je nach Land und Art der Ware. Es ist ratsam, sich vor dem Kauf über die spezifischen Regelungen und Kosten zu informieren. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerfrei:
-
Feuchtigkeitsmessgerät für Holz und BaustoffeDieses Messgerät dient zur Bestimmung der Feuchtigkeit von Baustoffen wie Holz, Beton oder Estrich. Es kann auf zweierlei Art messen: durch Leitfähigkeitsmessung, wobei eine Nadel in das Messgut eingeführt wird, oder mittels einer beschädigungslosen Sucherfunktion, die besonders für große Flächen geeignet ist. Die Feuchte wird auf der LED-Anzeige in Prozent nach dem Ampelprinzip angezeigt: grün = trocken, gelb = bedenklich, rot = kritisch. Je nach Material lassen sich die Ampelwerte frei einstellen. Das Gerät verfügt über einen Messwertspeicher und eine kleine Datenbank mit Standardwerten für alle gängigen Baustoffe.187,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerbefreite Leistung handelt, wie medizinische Dienstleistungen oder Bildungseinrichtungen. Unternehmen, die umsatzsteuerfrei agieren, müssen keine Umsatzsteuer an das Finanzamt abführen, dürfen jedoch auch keine Vorsteuer geltend machen. Es ist wichtig, die genauen Vorschriften und Bedingungen für die Umsatzsteuerfreiheit zu beachten, um keine steuerlichen Verstöße zu begehen. In einigen Fällen kann es sich lohnen, umsatzsteuerfrei zu agieren, um Wettbewerbsvorteile zu erlangen oder die Preise für Kunden attraktiver zu gestalten. **
-
Was ist umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise für bestimmte medizinische Leistungen, Bildungsdienstleistungen oder Versicherungen gelten. Unternehmen, die umsatzsteuerfreie Leistungen erbringen, sind in der Regel nicht berechtigt, die Vorsteuer aus ihren Einkäufen geltend zu machen. Es ist wichtig, die genauen Bestimmungen für die Umsatzsteuerfreiheit zu beachten, da diese je nach Land und Art der Leistung variieren können. Unternehmen sollten sich daher rechtzeitig über die steuerlichen Vorschriften informieren, um Fehler zu vermeiden. **
-
Bis wann umsatzsteuerfrei?
Die Umsatzsteuerfreiheit gilt in der Regel für Unternehmen, die unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Diese Regelung besagt, dass Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich maximal 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Bis zu diesem Betrag müssen sie keine Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, den Umsatz regelmäßig zu überprüfen, da bei Überschreiten der Grenzen die Umsatzsteuerpflicht wieder greift. Unternehmen, die die Kleinunternehmerregelung in Anspruch nehmen, sind außerdem von der Vorsteuerabzugsberechtigung ausgeschlossen. Daher sollten sie sorgfältig abwägen, ob die Umsatzsteuerfreiheit für sie vorteilhaft ist. **
-
Ist ein Rechtsanwalt umsatzsteuerfrei?
Ist ein Rechtsanwalt umsatzsteuerfrei? Rechtsanwälte sind grundsätzlich von der Umsatzsteuer befreit, da ihre Leistungen als freiberufliche Tätigkeit gelten. Dies gilt jedoch nur für ihre eigentliche anwaltliche Tätigkeit, nicht für zusätzliche Dienstleistungen wie beispielsweise Beratungen in wirtschaftlichen oder steuerlichen Angelegenheiten. Es ist wichtig, dass Rechtsanwälte ihre Leistungen klar voneinander abgrenzen, um die Umsatzsteuerbefreiung nicht zu gefährden. In einigen Fällen kann es jedoch Ausnahmen geben, daher ist es ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden. **
Ähnliche Suchbegriffe für Umsatzsteuerfrei
-
Elementi Feuerschutz Glasumrandung,transparent,Dekorative Glasumrandung als Feuer- und WindschutzMit der Glasumrandung verkleiden Sie dekorativ Ihre Brenneinheit der Feuerstelle. Die Glasumrandung schützt vor Funkenflug bei Wind. Die einzelnen Glas-Elemente sind mit Edelstahlverbinder befestigt. Passend für die Feuerstelle Ätna (ELE00005).Gewicht ca. 3 kgMaße ca. ø 76,6 x H 18 cmFür eine angenehme Atmosphäre271,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brandschutz-WegweiserBrandschutz-Wegweiser , Der "Brandschutz-Wegweiser" richtet sich an Brandschutzplaner, Bauleiter, Feuerwehren, Facility Manager und Brandschutzbeauftragte. Sowohl Neueinsteigern, als auch erfahrenen Fachleuten und Experten bietet er einen Überblick über die wesentlichen rechtlichen, technischen und organisatorischen Aspekte des technischen Brandschutzes und er unterstützt sie bei der Auswahl und nachhaltigen Auslegung der Brandschutzsysteme. Das Buch beginnt mit einer Einführung in das Konzept des integralen Brandschutzes. Es folgt eine umfassende Darstellung der Grundlagen der Brandmeldetechnik, einschließlich der Funktionsweise von Meldern und Brandmelderzentralen. Weitere Kapitel thematisieren Rauchschutzanlagen, Alarmierung und Evakuierung, automatische Löschsysteme sowie Informations- und Gefahrenmanagement. Der "Brandschutz-Wegweiser" bietet zudem eine Zusammenfassung der für den Brandschutz relevanten Normen und Richtlinien (EN 54, DIN VDE 0833, VdS 2095), Symbole und Fachbegriffe sowie Tabellen mit Stoffwerten und Brennstoffklassen. Für die 3. Auflage wurde das Buch deutlich aktualisiert und erweitert. Unter anderem enthält es neue Abschnitte oder Aktualisierungen zum Wirksamkeitsnachweis von Brandschutzmaßnahmen, zum Rauchabzug und zur Sprachalarmierung, zu Brandschutzmanagement, Building Information Modeling, der Feuerwehrperipherie und der IT-Sicherheit. Auch die Hinweise zu Normen und Richtlinien wurden auf den aktuellen Stand gebracht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20160803, Auflage: 16003, Auflage/Ausgabe: 3. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: 140 farbige Abbildungen, 44 schwarz-weiße Tabellen, Keyword: Arbeitsschutz u. Arbeitssicherheit; Architektur; Bauingenieur- u. Bauwesen; Bautenschutz u. Bausanierung; Brandschutz; Chemie; Gebäudeausrüstung u. -management; Gebäudeunterhaltung, Dienstleistungen; Gesundheits- u. Sozialwesen; Nachhaltiges Bauen; Sicherheitsmanagement; Spezialthemen Architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Brand - Brandschutz, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 172, Höhe: 23, Gewicht: 830, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzapfel, Walter: Baustoffe für Dach und WandBaustoffe für Dach und Wand , Das einzigartige Standardwerk - früher als "Werkstoffkunde für Dach-, Wand- und Abdichtungstechnik" bekannt - behandelt Herkunft, Herstellung, Eigenschaften und Anwendungsmöglichkeiten der verschiedenen Werkstoffe. Insbesondere im Bereich der Aus- und Weiterbildung ist der Titel ein unentbehrliches Hilfsmittel und Nachschlagewerk und entspricht somit auch dem aktuellen Rahmenlehrplan des Dachdeckerhandwerks. Die vorliegende 14. Auflage baut auf der Grundlage der Vorauflage auf und ergänzt diese u.a. um neu auf den Markt gekommene Bau- und Hilfsstoffe. Außerdem berücksichtigt die Neuauflage den aktuellen Stand der Technik und der Normgebung sowie zwischenzeitlich gewonnene Erkenntnisse zu Art, Verhalten und Anwendungen der Baustoffe für Dach und Wand. Dies betrifft vor allem die Bereiche Holz, Metall und Brandschutz im Dachdeckerhandwerk sowie die neuesten Kunst- und Abdichtungsstoffe. Somit ist der Titel nicht nur Lehrunterlage, sondern dient auch als hilfreiches Nachschlagewerk für technische Problem- und Fragestellungen im Einzelfall. Aus dem Inhalt: - Dachschiefer und Dachziegel - Mörtel, Dachsteine, Faserzementplatten - Baumetalle - Holz und Holzwerkstoffe - Kunststoffe und Abdichtungsstoffe - Dämmstoffe , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 14. Auflage, Erscheinungsjahr: 201810, Produktform: Kartoniert, Autoren: Holzapfel, Walter, Edition: ADP, Auflage: 18014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 376, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Abdichtungsstoffe; Dachschiefer; Dachziegel, Fachschema: Bau / Bauberufe~Bauberuf~Dach~Dachdecker / Berufsbezogenes Schulbuch~Abdichtung~Dichtung (technisch)~Wand~Arbeitsstoff~Material~Werkstoff, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauhandwerk, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 241, Breite: 167, Höhe: 22, Gewicht: 897, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783481028312 9783481024185 9783481020255 9783481013837 9783481009113, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Berufe sind umsatzsteuerfrei?
"Welche Berufe sind umsatzsteuerfrei?" In Deutschland sind bestimmte Berufe von der Umsatzsteuer befreit, wenn sie unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Dazu zählen beispielsweise freiberufliche Tätigkeiten wie Ärzte, Rechtsanwälte, Steuerberater, aber auch Künstler und Journalisten. Diese Berufe dürfen im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr einen Umsatz von 50.000 Euro nicht überschreiten, um von der Umsatzsteuer befreit zu sein. Es ist wichtig, dass die Umsatzgrenzen regelmäßig überprüft werden, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin angewendet werden kann. **
-
Ist Porto immer umsatzsteuerfrei?
Ist Porto immer umsatzsteuerfrei? Die Umsatzsteuer auf Porto hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort, von dem aus die Sendung versendet wird und dem Bestimmungsort. In einigen Fällen kann Porto umsatzsteuerfrei sein, wenn es sich um eine steuerfreie Lieferung handelt, zum Beispiel bei internationalen Sendungen außerhalb der EU. Es ist wichtig, die jeweiligen steuerlichen Vorschriften zu beachten, um sicherzustellen, dass die richtige Umsatzsteuer auf Porto berechnet wird. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Experten zu wenden, um mögliche Fehler zu vermeiden. **
-
Wann ist eine Rechnung umsatzsteuerfrei?
Eine Rechnung ist umsatzsteuerfrei, wenn die erbrachte Leistung gemäß dem Umsatzsteuergesetz von der Umsatzsteuer befreit ist. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerfreie Leistung nach § 4 UStG handelt, wie beispielsweise Bildungsleistungen oder bestimmte Finanzdienstleistungen. Auch bei innergemeinschaftlichen Lieferungen oder Ausfuhrlieferungen kann die Rechnung umsatzsteuerfrei sein. Es ist wichtig, dass die Voraussetzungen für die Umsatzsteuerbefreiung genau geprüft und eingehalten werden, um keine steuerlichen Risiken einzugehen. **
-
Ist gebrauchte Ware aus Japan zoll- und umsatzsteuerfrei?
Nein, gebrauchte Ware aus Japan ist nicht automatisch zoll- und umsatzsteuerfrei. Die Einfuhrbestimmungen und -gebühren variieren je nach Land und Art der Ware. Es ist ratsam, sich vor dem Kauf über die spezifischen Regelungen und Kosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.